Hypotéky od roku 2027: Mladí môžu získať vyššie financovanie, pri ďalších nehnuteľnostiach sa pravidlá sprísnia
9. októbra
Národná banka Slovenska schválila zmeny v pravidlách financovania bývania. Niektorým kupujúcim môžu pomôcť k vlastnému bývaniu, iným prinesú potrebu vyšších vlastných úspor. Čo sa mení, koho sa nové pravidlá dotknú a čo by mali vedieť kupujúci aj predávajúci?
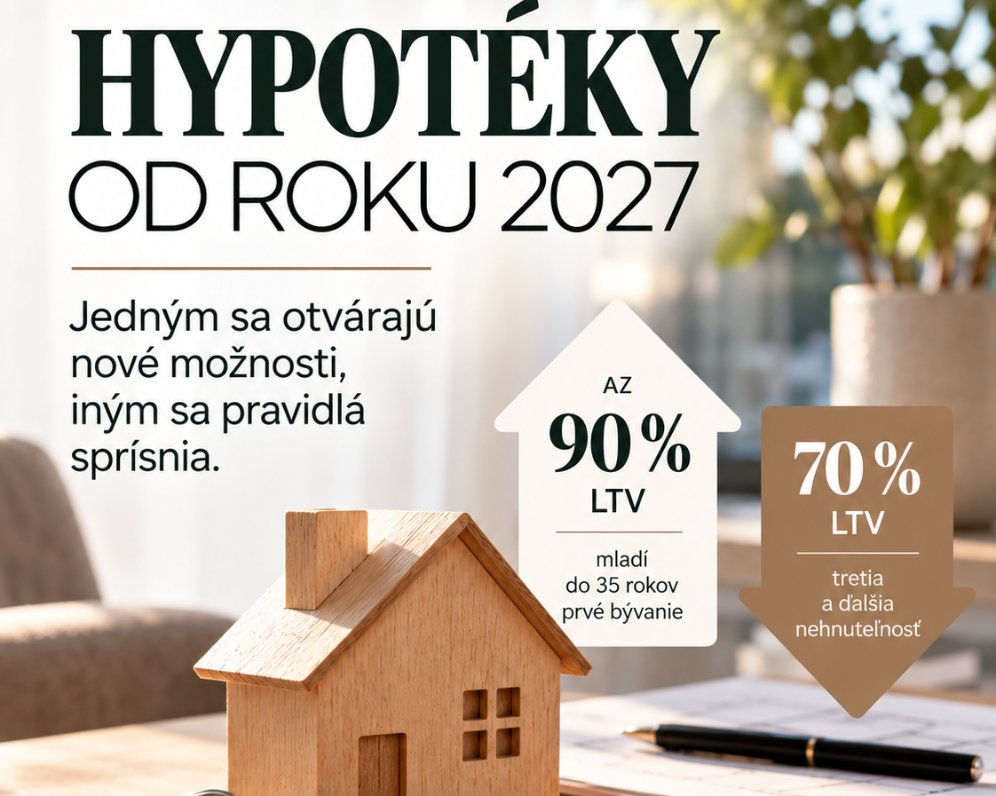
Ak plánujete v najbližších mesiacoch kúpu alebo predaj nehnuteľnosti, oplatí sa sledovať nielen ceny bytov a domov, ale aj podmienky ich financovania. Banková rada Národnej banky Slovenska schválila 28. septembra 2026 zmenu pravidiel ukazovateľa LTV pri úveroch na bývanie. Nové pravidlá sa začnú zavádzať od 1. januára 2027, pričom jednotlivé zmeny budú nabiehať postupne. Zámerom je uľahčiť financovanie prvého bývania mladým ľuďom a zároveň nastaviť prísnejšie podmienky pri kúpe tretej a ďalšej rezidenčnej nehnuteľnosti.
Čo je LTV a prečo je dôležité?
LTV je skratka z anglického Loan-to-Value. Vyjadruje pomer výšky úveru k hodnote nehnuteľnosti, ktorá slúži ako zabezpečenie úveru. Jednoducho povedané, určuje, akú časť hodnoty nehnuteľnosti môže banka financovať hypotékou a akú časť musí kupujúci pokryť z vlastných alebo iných dostupných zdrojov.
Napríklad pri nehnuteľnosti v hodnote 200 000 € vyzerá rozdiel takto:
- 80 % LTV: hypotéka 160 000 €, rozdiel 40 000 €.
- 90 % LTV: hypotéka 180 000 €, rozdiel 20 000 €.
- 70 % LTV: hypotéka 140 000 €, rozdiel 60 000 €.
Ide o zjednodušený príklad. Skutočná výška úveru závisí aj od hodnoty nehnuteľnosti uznanej bankou, existujúcich záväzkov a individuálneho posúdenia klienta. Už na tomto príklade vidíme, že zmena LTV môže pri kúpe nehnuteľnosti predstavovať rozdiel desiatok tisíc eur.
Aké zmeny nás čakajú od roku 2027?
1. Mladí do 35 rokov: možnosť financovania až do 90 % hodnoty nehnuteľnosti
Pre mladých ľudí, ktorí riešia svoje prvé bývanie, sa otvára možnosť financovania až do výšky 90 % hodnoty nehnuteľnosti. Podmienkou je, aby žiadny zo spoludlžníkov nevlastnil rezidenčnú nehnuteľnosť a aby jedným z účelov úveru bola kúpa alebo výstavba nehnuteľnosti. Vek do 35 rokov sa posudzuje pri podaní žiadosti o úver.
Čo to znamená v praxi?
Pri kúpe nehnuteľnosti za 200 000 € by pri 90 % LTV mohla hypotéka dosiahnuť 180 000 €. Rozdiel oproti 80 % financovaniu je 20 000 € v prospech kupujúceho z pohľadu potrebných vlastných zdrojov. Pre mladých ľudí, ktorí majú stabilný príjem, ale ešte si nestihli vytvoriť dostatočné úspory, to môže byť významná pomoc.
Pozor však: 90 % LTV neznamená automatický nárok na hypotéku v tejto výške. Banka naďalej preveruje príjem, zadlženosť, schopnosť splácať úver a ďalšie podmienky. Môže schváliť aj nižšie financovanie alebo žiadosť zamietnuť.
2. Tretia a ďalšia rezidenčná nehnuteľnosť: LTV sa znižuje na 70 %
Opačný smer čaká financovanie tretej a každej ďalšej rezidenčnej nehnuteľnosti. Ak dlžníci spolu vlastnia dve alebo viac rezidenčných nehnuteľností, pri ďalšom nákupe sa má uplatniť limit 70 % LTV. Pravidlo sa vzťahuje na klientov bez ohľadu na vek, na to, či nehnuteľnosti využívajú na vlastné bývanie alebo prenájom, a tiež bez ohľadu na účel nového úveru.
Pri nehnuteľnosti v hodnote 200 000 € predstavuje 70 % financovanie 140 000 €. Kupujúci tak potrebuje pokryť rozdiel 60 000 € z iných zdrojov, ak banka neposkytne úver v rámci povolenej výnimky. To môže byť dôležité najmä pre investorov, ktorí kupujú byty alebo domy na prenájom a pri ďalšej kúpe počítajú s vysokým podielom bankového financovania. Neznamená to, že kúpa ďalšej nehnuteľnosti už nebude možná. Znamená to však, že pri jej financovaní bude potrebné počítať s väčším podielom vlastných zdrojov.
3. Ostatní klienti: základný limit zostáva na úrovni 80 %
Pre klientov, ktorí nespadajú ani do skupiny mladých kupujúcich prvé bývanie, ani do skupiny kupujúcich tretiu a ďalšiu rezidenčnú nehnuteľnosť, zostáva základný limit na úrovni 80 % LTV. Aj naďalej však existujú výnimky, v rámci ktorých môžu banky poskytnúť úver až do 90 % hodnoty nehnuteľnosti. Ich rozsah sa bude meniť.
NBS uvádza, že po zavedení nových pravidiel sa objem tejto výnimky upraví na 7 % všetkých poskytnutých úverov. Nie je preto správne počítať s tým, že 90 % financovanie bude automaticky dostupné každému, kto nespĺňa podmienky zvýhodnenia prvého bývania.
Ako sa bude posudzovať počet vlastnených nehnuteľností?
Toto je jedna z prakticky najdôležitejších zmien. Banky budú pri posudzovaní žiadosti overovať vlastníctvo nehnuteľností v katastri. Do počtu rezidenčných nehnuteľností sa môžu započítať aj spoluvlastnícke podiely, ale iba vtedy, ak dosahujú aspoň 50 %. Ak teda vlastníte napríklad 25 % podiel na rodinnom dome, samotný tento podiel sa podľa pravidiel NBS nebude považovať za vlastníctvo započítavané do uvedeného počtu. Pri podiele vo výške 50 % alebo viac už môže byť situácia iná.
Do počtu sa podľa vysvetlenia NBS nezapočítavajú napríklad:
- pozemky,
- nehnuteľnosti evidované ako budovy na šport a rekreáciu,
- rozostavaná nehnuteľnosť, ktorej výstavba sa má financovať úverom.
Posudzujú sa nehnuteľnosti na Slovensku. Zohľadniť treba aj vlastníctvo ostatných spoludlžníkov, pretože počet sa vyhodnocuje za všetkých spoločne. Ak vlastníte podiel na zdedenej nehnuteľnosti alebo máte komplikovanejšiu majetkovú situáciu, odporúčam preveriť si konkrétny prípad vopred. Samotný zápis na liste vlastníctva totiž ešte nemusí znamenať, že sa daná nehnuteľnosť započíta do príslušnej kategórie.
Čo nové pravidlá znamenajú pre kupujúcich?
Pre kupujúcich môže byť rozdiel medzi 80 % a 90 % LTV zásadný. Nižšia potreba vlastných úspor môže niektorým mladým domácnostiam pomôcť dostať sa k vlastnému bývaniu skôr. Na druhej strane, vyššia hypotéka znamená aj vyššie zadlženie a spravidla vyššiu mesačnú splátku. Preto by som pri rozhodovaní nepozerala len na to, koľko peňazí banka dokáže požičať, ale aj na to, aká finančná rezerva domácnosti zostane po kúpe.
Pri kúpe druhej alebo ďalšej nehnuteľnosti bude dôležité správne vyhodnotiť aktuálne vlastníctvo, plánované financovanie a dostupnosť vlastných zdrojov. Pri investičnej kúpe je vhodné počítať s financovaním ešte predtým, ako sa kupujúci zaviaže k nákupu.
Čo to znamená pre predávajúcich?
Aj predávajúci by mali tejto zmene venovať pozornosť. Pri predaji nehnuteľnosti nestačí sledovať iba počet záujemcov alebo ponúknutú cenu. Dôležité je aj to, či má kupujúci reálne zabezpečené financovanie. Pri niektorých kupujúcich môže byť získanie vyššieho úveru jednoduchšie, zatiaľ čo pri investoroch kupujúcich ďalšiu nehnuteľnosť môže byť potrebný vyšší podiel vlastných zdrojov. Z môjho pohľadu to znamená, že pri predaji bude ešte dôležitejšie preveriť financovanie záujemcu včas. Najmä vtedy, keď sa obchod plánuje uskutočniť na základe hypotéky. Pre predávajúceho môže byť nepríjemné zistiť až po podpise rezervačnej zmluvy, že kupujúci nedokáže zabezpečiť potrebné financovanie. Preto má zmysel riešiť túto otázku už na začiatku procesu.
Roztvárajú sa nožnice medzi kupujúcimi?
Práve toto považujem za jednu z najzaujímavejších stránok pripravovaných zmien. Na jednej strane sa mladým ľuďom, ktorí kupujú svoje prvé bývanie, otvára možnosť financovať väčšiu časť hodnoty nehnuteľnosti hypotékou. Na druhej strane sa pri kúpe tretej a ďalšej rezidenčnej nehnuteľnosti bude štandardne vyžadovať vyšší podiel vlastných zdrojov. To môže ovplyvniť, kto bude mať pri konkrétnej nehnuteľnosti jednoduchší prístup k financovaniu. Netreba však predpokladať, že sa automaticky zvýši dostupnosť bývania pre všetkých mladých alebo že investori prestanú nakupovať. Cena nehnuteľnosti, úroková sadzba, príjem domácnosti, ponuka na trhu a ochota bánk financovať konkrétny prípad zostávajú dôležitými faktormi.
Nové pravidlá preto vnímam ako významnú zmenu, nie ako univerzálne riešenie dostupnosti bývania.
Oplatí sa čakať s kúpou alebo predajom do roku 2027?
Na túto otázku neexistuje jedna odpoveď pre každého. Ak plánujete kúpu prvého bývania a spĺňate podmienky pre 90 % LTV, môže byť užitočné porovnať možnosti financovania ešte pred rozhodnutím, či kúpu uskutočniť v roku 2026 alebo až v roku 2027. Ak kupujete ďalšiu nehnuteľnosť, oplatí sa zistiť, do ktorej kategórie budete patriť a aké vlastné zdroje budete potrebovať.
Pri predaji je dôležité vychádzať predovšetkým z konkrétnej nehnuteľnosti, jej ceny a reálneho dopytu. Samotná zmena pravidiel hypoték nie je dôvodom automaticky zvyšovať alebo znižovať predajnú cenu. Rozhodujúce bude aj postupné zavádzanie nových pravidiel a pripravenosť konkrétnej banky.
Moje odporúčanie
Ak plánujete kúpu alebo predaj nehnuteľnosti, financovanie nepodceňujte. Overte si podmienky včas, ideálne ešte pred podpisom rezervačnej zmluvy alebo prijatím záväznej ponuky. Pri hypotékach totiž nerozhoduje iba cena nehnuteľnosti. Rozhoduje aj to, akú časť ceny dokáže banka financovať, akú rezervu máte k dispozícii a či je celý obchod reálne uskutočniteľný. Ak si nie ste istí, ako môžu nové pravidlá ovplyvniť vašu situáciu, je rozumné konzultovať financovanie s hypotekárnym špecialistom a samotný nákup alebo predaj plánovať s ohľadom na konkrétne podmienky.
Plánujete kúpu alebo predaj nehnuteľnosti? Každá situácia je iná. Ak chcete vedieť, na čo sa pripraviť pri vašom konkrétnom zámere, rada vám pomôžem zorientovať sa v realitnej stránke celého procesu.